
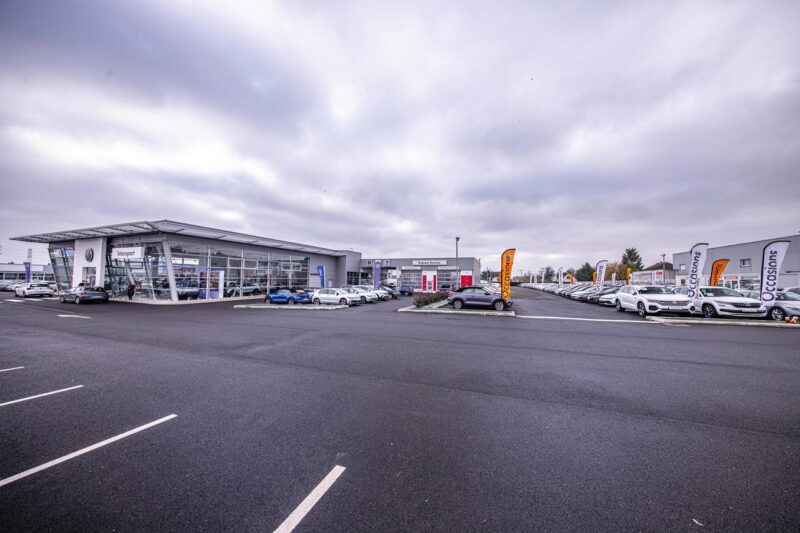
Les parcs extérieurs des concessions automobiles sont au cœur d’un débat fiscal. Mobilians demande de revoir la manière dont ces espaces sont pris en compte dans le calcul de leur valeur locative, après une décision du Conseil d’État qui peut conduire à les évaluer sans pondération lorsqu’ils accueillent le public et servent à la vente.
Pourquoi les aires extérieures sont dans le viseur
Dans sa décision du 26 avril 2024, le Conseil d’État a estimé que des surfaces accessibles au public et affectées à la vente, correspondant à l’activité principale du local concerné, devaient être prises en compte sans les coefficients de pondération prévus pour certaines surfaces d’utilisation réduite. La juridiction a précisé que leur caractère clos ou couvert ne changeait pas cette analyse. L’affaire concernait un magasin de très grande surface : l’application de ce raisonnement aux espaces de concession dépend donc de la catégorie fiscale et de l’usage retenus pour chaque établissement. ([kohenavocats.com](https://kohenavocats.com/jurisprudence/conseil-d-etat/2024-04-26-476025/))
En pratique, une aire d’exposition ou de vente en plein air peut ainsi peser davantage dans l’évaluation fiscale qu’un espace extérieur utilisé à d’autres fins. Une question écrite publiée à l’Assemblée nationale en octobre 2025 cite notamment les concessionnaires parmi les secteurs concernés et souligne que les effets peuvent se répercuter sur la taxe foncière et la cotisation foncière des entreprises. ([questions.assemblee-nationale.fr](https://questions.assemblee-nationale.fr/dyn/17/questions/QANR5L17QE10383.pdf))
Une règle qui ne distingue pas toujours le plein air du bâti
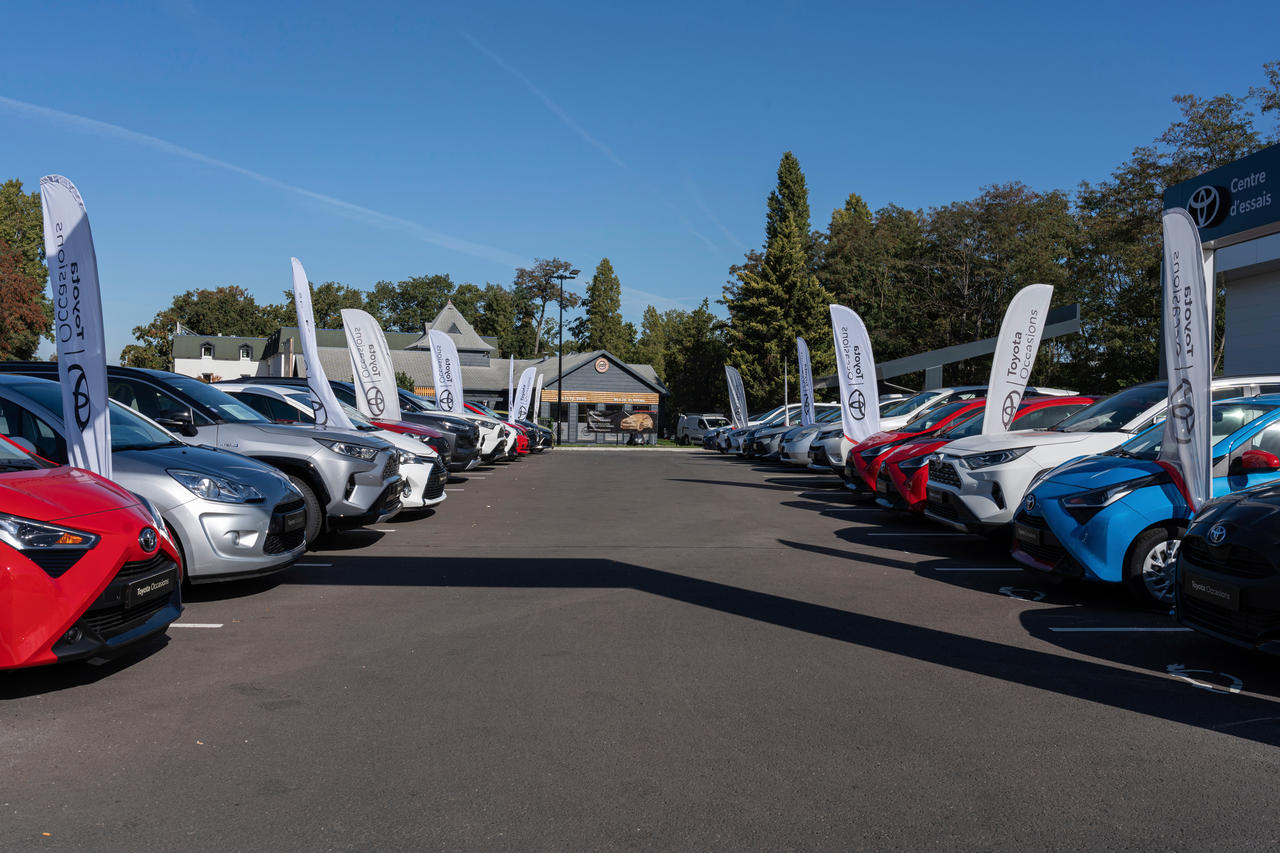
Pour les distributeurs automobiles, la difficulté tient à la fonction particulière de leurs terrains : ils servent au stockage et à l’exposition des véhicules, et parfois à leur vente. Mobilians fait valoir qu’une aire non couverte, exposée aux intempéries et dépourvue des équipements d’un espace intérieur, n’offre ni les mêmes conditions d’exploitation ni la même valeur économique qu’une surface de vente bâtie.
Le débat porte donc sur l’écart possible entre le traitement fiscal d’un espace et sa rentabilité réelle. Si la surface extérieure est assimilée à une zone commerciale principale sans tenir compte de ses spécificités, la base retenue peut augmenter et entraîner, selon Mobilians, des redressements importants. L’organisation indique que d’autres activités disposant de surfaces de vente en plein air — comme les jardineries, les magasins de bricolage et les négoces de matériaux — sont également concernées.
Amendement et moratoire : les demandes de Mobilians
Dans le cadre des débats sur le projet de loi de finances pour 2027, Mobilians soutient un amendement visant à créer une distinction spécifique pour les surfaces extérieures principales non couvertes, accessibles à la clientèle et utilisées pour l’exposition ou la vente. L’organisation a également engagé des échanges avec Bercy et demandé un moratoire sur les contrôles fiscaux, le temps que des solutions soient étudiées. Il s’agit à ce stade de demandes et de propositions : elles ne constituent pas une règle adoptée. ([mobilians.fr](https://www.mobilians.fr/presse/communiques-de-presse/projet-de-loi-de-finances-2027-mobilians-se-mobilise-au-senat-pour-mettre-fin-a-une-fiscalite-disproportionnee-des-surfaces-exterieures-des-concessions-automobiles/?utm_source=openai))
La discussion met en balance deux objectifs. D’un côté, les règles d’évaluation doivent refléter l’usage commercial réel des espaces et éviter qu’un terrain en plein air soit traité comme une surface intérieure sans nuance. De l’autre, une modification de la méthode de calcul aurait des conséquences sur les bases fiscales et les recettes locales. L’enjeu pour les parlementaires est donc de définir une distinction assez précise pour tenir compte des caractéristiques des surfaces, sans créer d’exonération générale pour des espaces effectivement consacrés à la vente.
La décision du Conseil d’État reste le cadre juridique de référence, mais la question de ses effets sur les concessions demeure au centre des discussions. L’issue dépendra notamment du traitement réservé à l’amendement et des échanges entre les professionnels, l’administration et les parlementaires.