
La Chine reste le principal moteur du marché mondial des voitures électrifiées. Au premier semestre 2026, près de 9,4 millions de véhicules légers électriques ou hybrides rechargeables ont été vendus dans le monde. Le marché progresse dans plusieurs régions, mais la production demeure concentrée en Chine, tandis que l’Europe accélère et que les États-Unis marquent le pas.
Ces chiffres proviennent du baromètre mondial de l’ICCT consacré au premier semestre 2026. Son périmètre comprend les véhicules électriques à batterie (BEV) et les hybrides rechargeables (PHEV), dans le segment des véhicules légers.
Un marché mondial porté par les modèles 100 % électriques
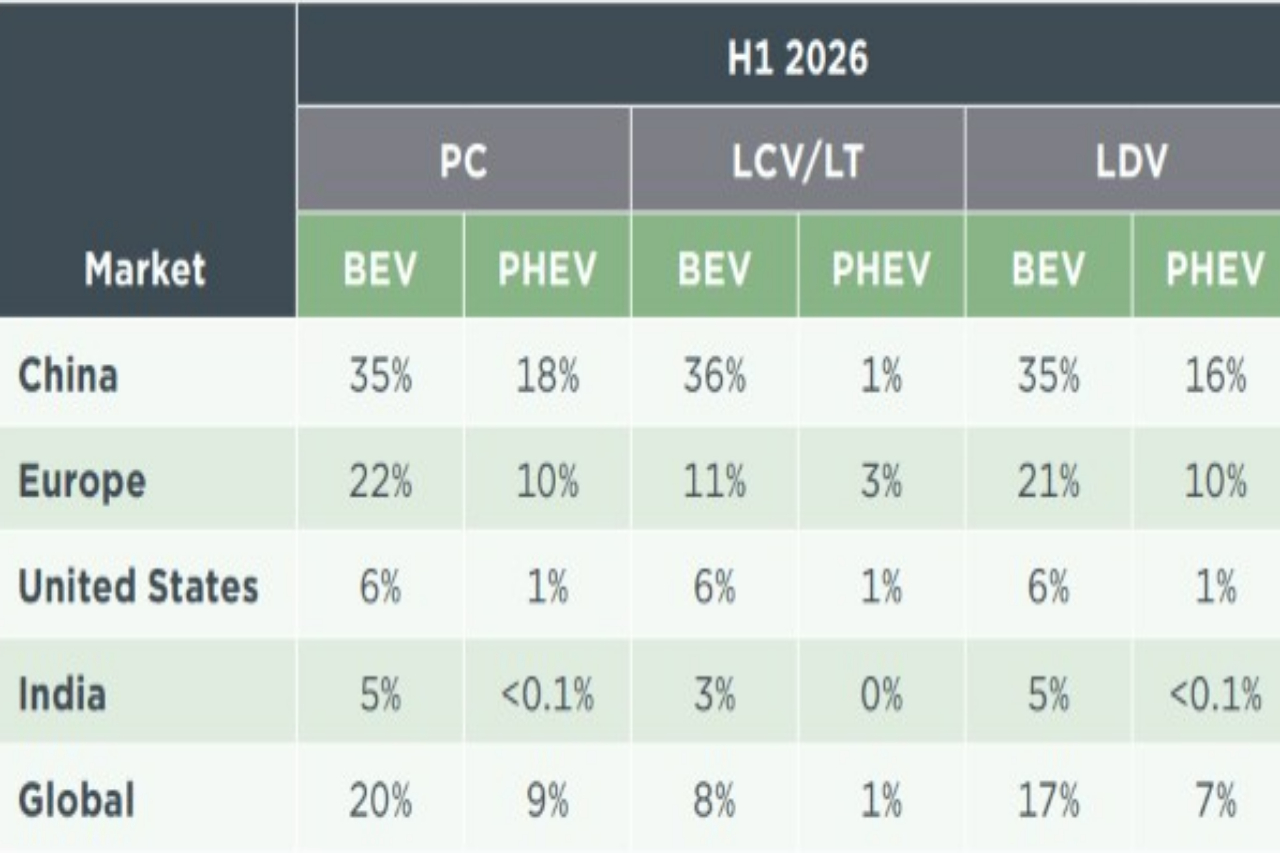
Les ventes mondiales de véhicules électrifiés ont atteint environ 9,4 millions d’unités au premier semestre, soit près d’un quart des ventes de véhicules légers. La part de marché ressort toutefois à 24 %, contre 25 % sur la même période de 2025. Les modèles 100 % électriques ont représenté 6,7 millions de ventes, soit 71 % des véhicules électrifiés et 17 % des ventes mondiales de véhicules légers. Les hybrides rechargeables constituent le reste du marché.
La production mondiale a, elle, atteint 9,69 millions de véhicules électrifiés. L’écart entre les volumes produits et vendus souligne l’importance des échanges internationaux : une partie croissante des voitures fabriquées dans certains pays est destinée à l’exportation.
La Chine, premier marché et principal centre de production
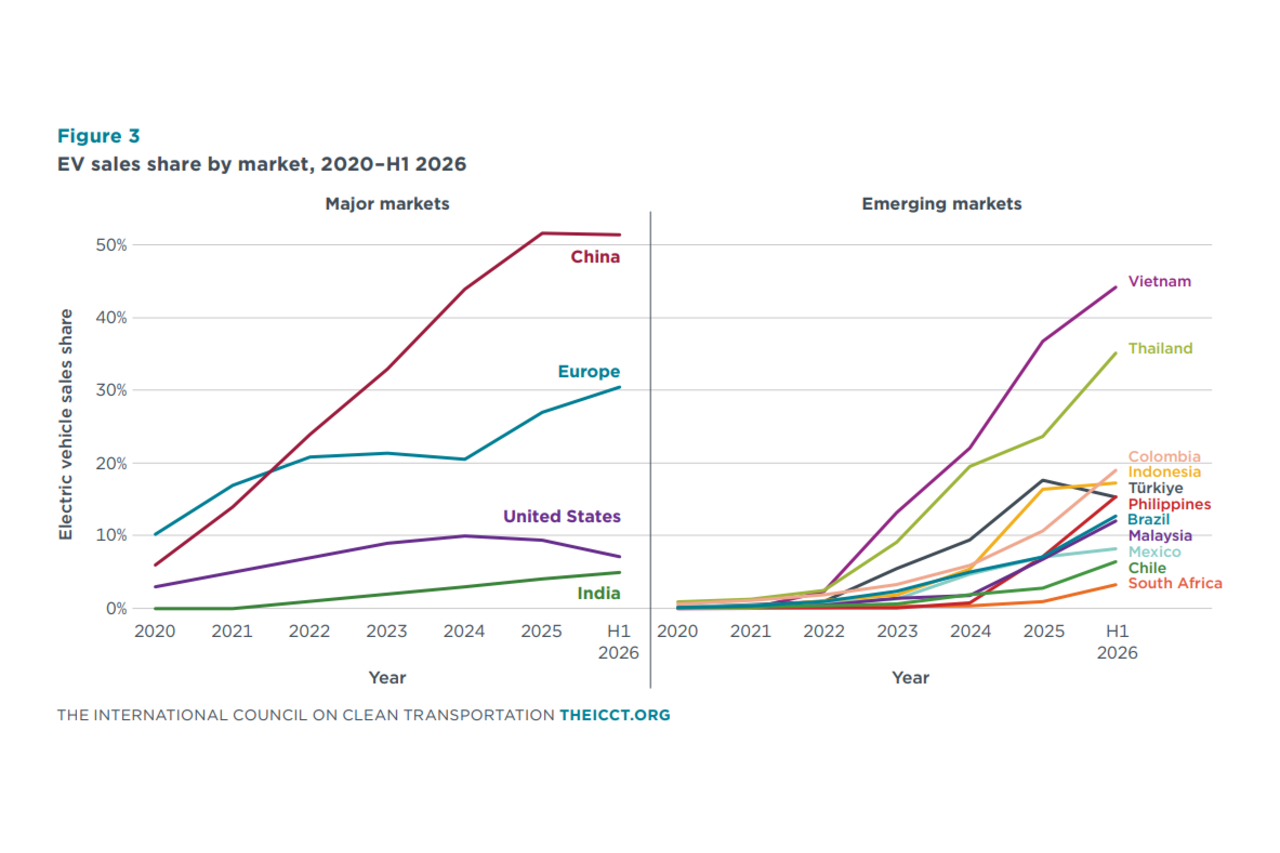
Avec 4,7 millions de ventes en six mois, la Chine pèse à elle seule environ la moitié du marché mondial des véhicules électrifiés. Ces modèles représentent 51 % des ventes de véhicules légers dans le pays. Les BEV en forment une part importante : 3,2 millions d’exemplaires ont été vendus, soit 35 % du marché automobile chinois.
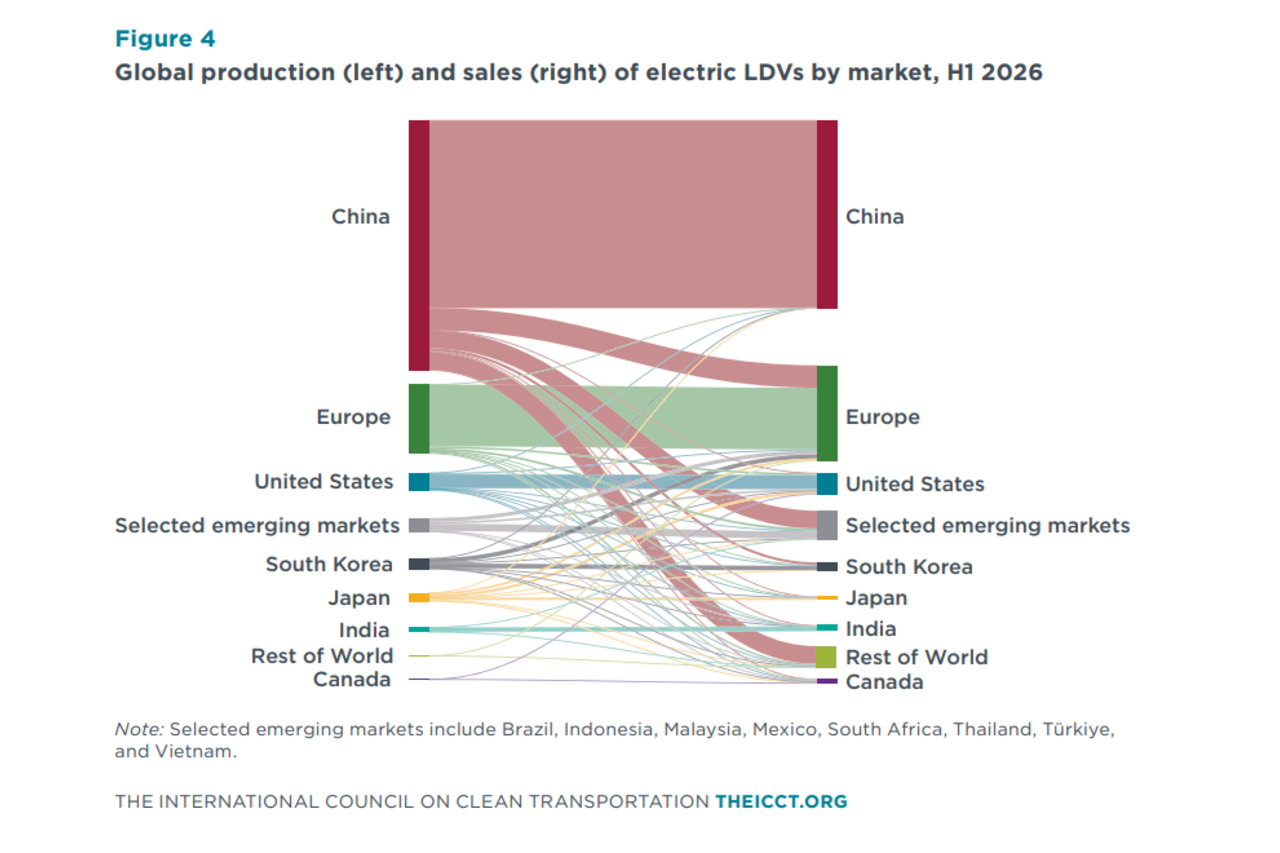
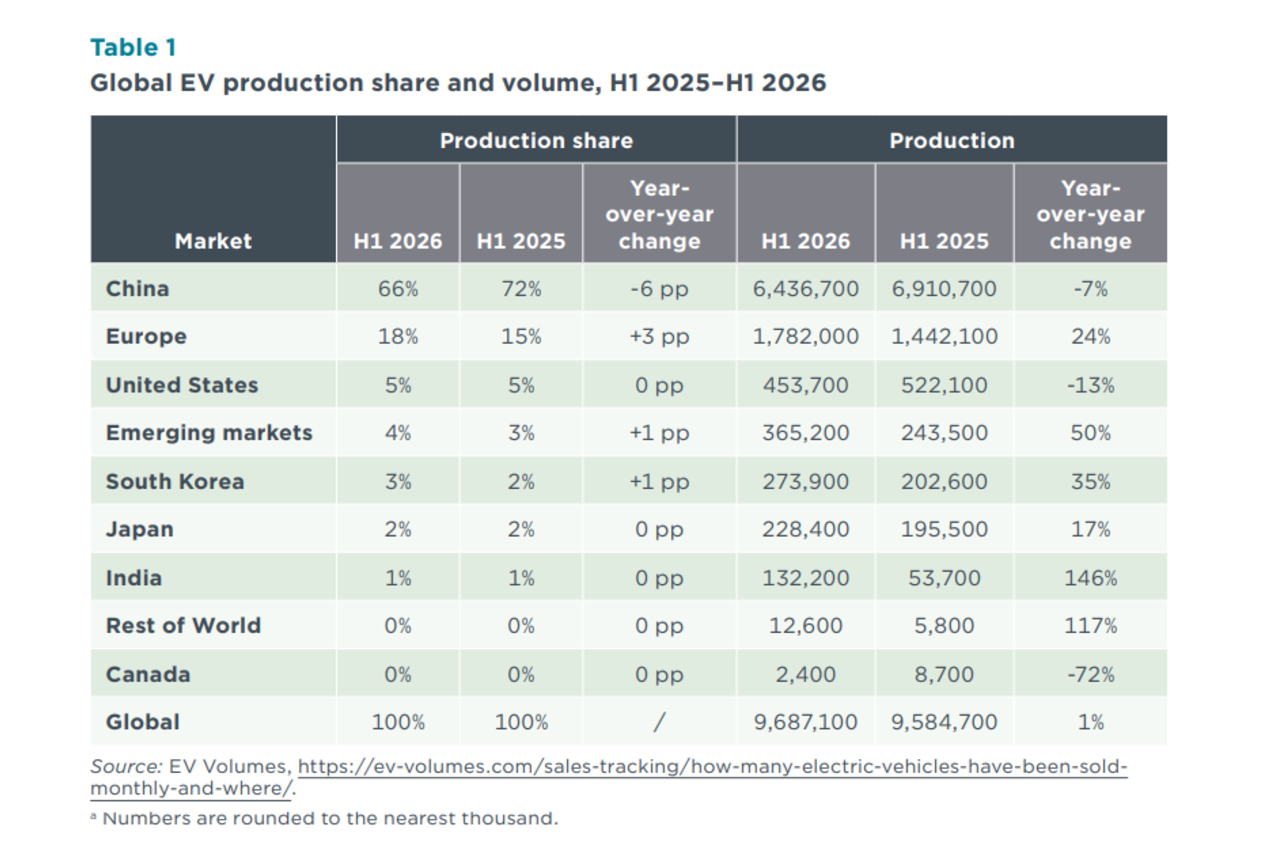
La domination industrielle est tout aussi nette. Les usines chinoises ont produit près de 6,44 millions de véhicules électrifiés, soit 66 % du total mondial. Mais la part de la production écoulée sur le marché intérieur diminue : environ 75 % au premier semestre 2026, contre 87 % un an plus tôt. Cette évolution traduit l’importance croissante des débouchés étrangers pour les constructeurs chinois.
La Chine ne se contente donc pas d’alimenter une vaste demande domestique : elle consolide aussi son rôle de fournisseur mondial. Pour ses concurrents, l’enjeu ne se limite pas à vendre davantage de voitures électriques chez eux. Il s’agit également de développer une production compétitive et de préserver l’accès aux marchés d’exportation.
L’Europe accélère, les États-Unis reculent
L’Europe — au sens retenu par l’étude, qui comprend l’Union européenne, l’AELE et le Royaume-Uni — a vendu environ 2,4 millions de véhicules électrifiés au premier semestre. Leur part dans les ventes de véhicules légers est passée de 27 % à 31 % en un an. Les modèles à batterie restent majoritaires, avec 1,7 million d’unités. La production européenne a progressé de 24 %, à 1,78 million de véhicules, soit 18 % du total mondial.
La tendance est différente aux États-Unis. Environ 567 000 véhicules électrifiés y ont été vendus, soit 7 % du marché, contre 9 % un an auparavant. Les BEV représentent 85 % de ces ventes, tandis que les hybrides rechargeables restent marginaux. La production américaine a diminué de 13 %, à 453 700 unités. Ces évolutions contrastées montrent que la transition ne suit pas un rythme uniforme : elle dépend notamment de l’offre des constructeurs et de la dynamique propre à chaque marché.
Des marchés émergents en progression
La croissance ne se limite pas aux grands marchés établis. L’Inde a dépassé 146 000 ventes de véhicules électrifiés au premier semestre, et leur part de marché a atteint 5 %. Le marché reste largement dominé par les voitures 100 % électriques. Les marques locales Mahindra et Tata Motors représentent ensemble 55 % des ventes de BEV.
En Asie du Sud-Est, le Vietnam se distingue avec une part de marché de 44 %, largement portée par VinFast. La Thaïlande atteint 35 %, devant l’Indonésie (17 %), les Philippines (15 %) et la Malaisie (12 %). Ces résultats rappellent qu’une adoption rapide peut se développer hors des principaux centres historiques de l’automobile, même si les volumes y restent généralement plus modestes.
Une avance industrielle qui ne résume pas toute la transition
Le bilan du premier semestre 2026 fait apparaître un paysage contrasté : la Chine conserve une avance considérable dans les ventes et la fabrication, l’Europe renforce sa production et sa part de marché, tandis que les États-Unis reculent. En parallèle, plusieurs marchés émergents gagnent rapidement du terrain.
La part de la Chine dans la production mondiale a légèrement baissé par rapport à 2025, mais elle reste dominante. L’évolution décisive à suivre sera donc autant la capacité des autres régions à produire davantage que celle des constructeurs chinois à écouler leurs véhicules à l’étranger. Les chiffres de ventes témoignent d’un marché toujours vaste, mais le recul d’un point de la part mondiale rappelle que sa progression n’est ni identique partout ni garantie d’une année à l’autre.